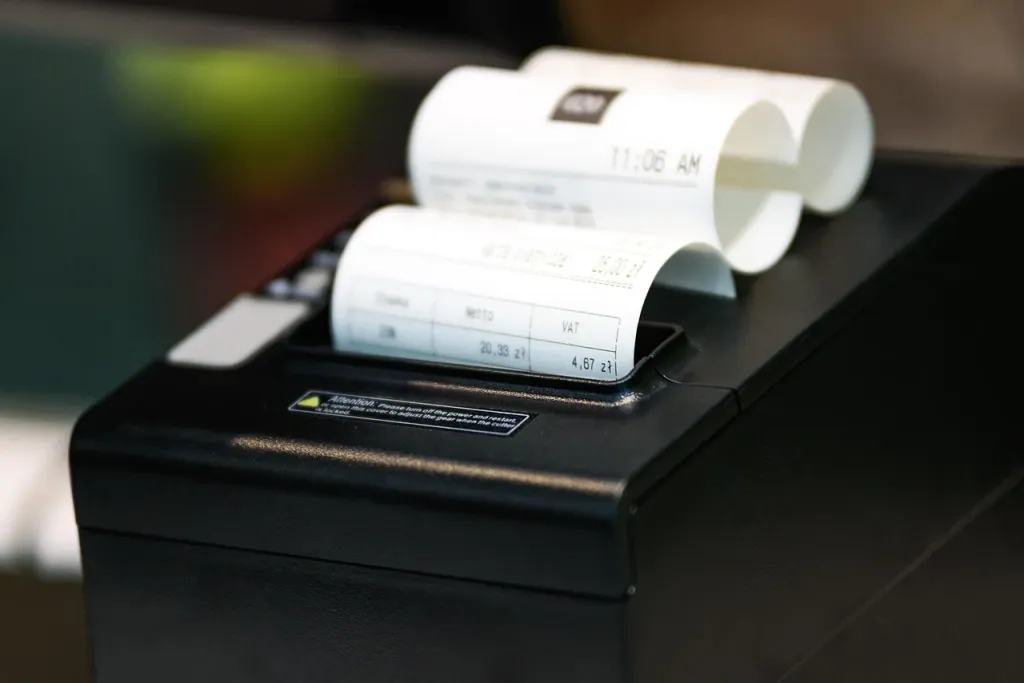
Kasa fiskalna jest obowiązkowa, gdy sprzedajesz towary lub usługi osobom fizycznym nieprowadzącym działalności gospodarczej albo rolnikom ryczałtowym i przekroczysz limit 20 000 zł obrotu. W niektórych branżach, między innymi gastronomicznej, fryzjerskiej, kosmetycznej, medycznej i motoryzacyjnej, obowiązek powstaje już przy pierwszej takiej transakcji.
Kiedy kasa fiskalna jest obowiązkowa?
Przepisy dotyczą przede wszystkim sprzedaży B2C, czyli na rzecz konsumentów, oraz rolników ryczałtowych. Jeżeli firma sprzedaje wyłącznie innym przedsiębiorcom i każdą transakcję dokumentuje fakturą, kasa fiskalna co do zasady nie jest potrzebna. Sprzedaż B2B nie wlicza się też do limitu 20 000 zł.
Inaczej wygląda sprzedaż mieszana. Nawet gdy większość klientów stanowią firmy, do limitu trzeba wliczyć sprzedaż na rzecz osób prywatnych i rolników ryczałtowych. Trzeba też sprawdzić, czy dana branża albo konkretny towar nie zostały wyłączone ze zwolnień.
Podstawą obowiązku jest art. 111 ustawy o podatku od towarów i usług, a szczegółowe zwolnienia określa rozporządzenie Ministra Finansów w sprawie zwolnień z obowiązku prowadzenia ewidencji sprzedaży przy zastosowaniu kas rejestrujących.
Jak obliczyć limit 20 000 zł?
Limit dotyczy obrotu ze sprzedaży na rzecz osób fizycznych nieprowadzących działalności gospodarczej oraz rolników ryczałtowych. Czynny podatnik VAT uwzględnia co do zasady wartość sprzedaży netto. Podatnik zwolniony z VAT bierze pod uwagę całą wartość sprzedaży.
Firma działająca przez cały poprzedni rok korzysta z pełnego limitu 20 000 zł, o ile spełnia pozostałe warunki zwolnienia. Jeżeli sprzedaż na rzecz konsumentów rozpoczyna się w trakcie roku, limit oblicza się proporcjonalnie do liczby dni pozostałych od rozpoczęcia sprzedaży do końca roku.
| Typ podatnika | Sposób obliczania limitu | Kiedy kasa? |
|---|---|---|
| Firma kontynuująca sprzedaż | Do limitu przyjmuje się pełne 20 000 zł, bez proporcjonalnego pomniejszania za część roku. | Po utracie zwolnienia wynikającej z przekroczenia limitu albo wcześniej, jeśli wymaga tego rodzaj działalności. |
| Nowa firma rozpoczynająca sprzedaż w trakcie roku | 20 000 zł mnoży się przez liczbę dni prowadzenia sprzedaży w roku i dzieli przez liczbę dni w tym roku. | Po przekroczeniu wyliczonego limitu, z uwzględnieniem terminu dwóch miesięcy. |
| Firma sprzedająca wyłącznie B2B | Sprzedaż dla firm nie jest wliczana do limitu sprzedaży konsumenckiej. | Co do zasady kasa nie jest potrzebna, chyba że pojawi się sprzedaż objęta obowiązkiem ewidencjonowania. |
Przykład: przedsiębiorca rozpoczyna sprzedaż konsumentom 1 marca w roku liczącym 365 dni. Limit wynosi 20 000 zł × 306 dni ÷ 365 dni, czyli około 16 767,12 zł. Po przekroczeniu tej kwoty przedsiębiorca traci zwolnienie, chyba że jego działalność podlega innemu zwolnieniu.
Które branże muszą mieć kasę od pierwszej transakcji?
Limit 20 000 zł nie chroni przedsiębiorców, którzy wykonują czynności wyłączone ze zwolnienia. W takim przypadku kasa jest potrzebna od pierwszej sprzedaży na rzecz konsumenta lub rolnika ryczałtowego. Najważniejsze przykłady to:
- usługi gastronomiczne świadczone przez stacjonarne placówki, także sezonowe,
- usługi fryzjerskie, kosmetyczne i kosmetologiczne,
- naprawa pojazdów, motocykli i motorowerów, w tym wymiana lub naprawa opon,
- sprzedaż paliw silnikowych, dodatków do paliw i części do pojazdów,
- usługi prawnicze i doradztwo podatkowe,
- usługi opieki medycznej świadczone przez lekarzy i dentystów,
- przewóz osób, w tym usługi taksówkowe,
- sprzedaż wybranych towarów, między innymi alkoholu, wyrobów tytoniowych, perfum, paliw stałych i wyrobów z metali szlachetnych.
To tylko najważniejsze grupy. O obowiązku decyduje dokładny rodzaj towaru lub usługi wskazany w aktualnym rozporządzeniu. Przy działalności łączącej kilka typów sprzedaży trzeba przeanalizować każdy z nich osobno.
Kiedy sprzedaż bezgotówkowa może zwolnić z kasy?
W niektórych przypadkach sprzedaż opłacana bezgotówkowo może korzystać ze zwolnienia przedmiotowego. Nie wystarczy jednak samo przyjmowanie przelewów. Warunki muszą być spełnione łącznie:
- cała zapłata wpływa na rachunek bankowy przedsiębiorcy, za pośrednictwem przelewu lub innego operatora płatności,
- z ewidencji i dokumentów wynika, kto dokonał zakupu,
- da się jednoznacznie powiązać płatność z konkretną dostawą towaru albo usługą,
- sprzedaż nie dotyczy towarów ani usług wyłączonych ze zwolnienia,
- przedsiębiorca nie przyjmuje gotówki ani płatności kartą w punkcie sprzedaży.
Takie rozwiązanie często dotyczy sprzedaży wysyłkowej i usług świadczonych zdalnie. Zwolnienie może zostać zakwestionowane, jeżeli z historii rachunku nie da się ustalić nabywcy albo przedmiotu transakcji. Nie działa także w branżach objętych obowiązkiem bezwzględnym.
Przedsiębiorca, który ma obowiązek ewidencjonowania sprzedaży na kasie, powinien również umożliwić konsumentom płatność bezgotówkową przy użyciu instrumentu płatniczego.
Co zrobić po przekroczeniu limitu?
Utrata zwolnienia nie oznacza, że można nadal sprzedawać bez ewidencji do końca roku. Kasę trzeba przygotować i uruchomić w terminie liczonym od końca miesiąca, w którym przekroczono limit. Przykładowo, jeśli limit został przekroczony w maju, sprzedaż trzeba rozpocząć ewidencjonować najpóźniej od 1 sierpnia.
Procedura wygląda następująco:
- Wybierz urządzenie dopuszczone do użytkowania i dopasowane do rodzaju sprzedaży. W przypadku nowych kas podstawowym rozwiązaniem jest kasa online, która przesyła dane do Centralnego Repozytorium Kas.
- Zamów fiskalizację u upoważnionego serwisanta. Fiskalizacja uruchamia tryb fiskalny i umożliwia wystawianie paragonów.
- Przygotuj towary i usługi w pamięci kasy oraz przeszkol osoby, które będą prowadzić sprzedaż.
- Rozpocznij ewidencjonowanie każdej sprzedaży objętej obowiązkiem i wydawaj klientom paragony.
- Wykonuj obowiązkowe przeglądy techniczne co najmniej raz na dwa lata i przechowuj dokumentację kasy.
W kasach online numer ewidencyjny jest zwykle przekazywany automatycznie podczas fiskalizacji. Przy starszych urządzeniach z papierowym lub elektronicznym zapisem kopii obowiązywały odrębne zasady zgłoszenia, jednak takich kas nie można obecnie swobodnie kupować.
Czy można odzyskać część wydatku na kasę?
Przy spełnieniu ustawowych warunków przedsiębiorca może skorzystać z ulgi na zakup kasy online. Wynosi ona 90% ceny netto urządzenia, nie więcej niż 700 zł na kasę. Trzeba rozpocząć ewidencjonowanie w wymaganym terminie, prawidłowo przeprowadzić fiskalizację i posiadać dowód zakupu oraz zapłaty.
Ulga może przysługiwać zarówno czynnemu podatnikowi VAT, jak i przedsiębiorcy zwolnionemu z VAT. Jeżeli kasa przestanie być używana lub przedsiębiorca naruszy obowiązki w okresie wymaganym przepisami, może powstać obowiązek zwrotu ulgi.
Najprostsza weryfikacja wygląda więc tak: ustal, czy sprzedajesz konsumentom lub rolnikom ryczałtowym, sprawdź branżowe wyłączenia, oblicz obrót netto objęty limitem i przeanalizuj sposób przyjmowania płatności. Dopiero te cztery elementy pozwalają prawidłowo ocenić, kiedy kasa fiskalna jest obowiązkowa.